Crossmint、AIエージェントのカード決済とチェックアウトを1つのAPIにまとめる「Agent Commerce Toolkit」を公開
CrossmintがAIエージェント決済のツールキットを公開。Mastercard Agent Pay対応、Shop Pay・UCP・ブラウザ自動化の自動選択の仕組みと、自動購入を拒む店との溝、EC事業者が決めるべきことを解説します。
この記事のポイント
- Crossmintが2026年10月8日、カードの保管、Visa Intelligent CommerceとMastercard Agent Payのトークン、加盟店でのチェックアウトを1つのAPIにまとめた開発者向けツールキット「Agent Commerce Toolkit」を公開した
- 6月のカード決済APIが「エージェントに安全なカードを持たせる」段階だったのに対し、今回は店ごとにShop Pay、UCP、ブラウザ自動化から経路を選び、注文の完了まで引き受ける
- 一方でShopifyのストアの標準robots.txtやAmazonによるMetaのMuse遮断のように、ブラウザ経由の自動購入を拒む店は多い。EC事業者は、エージェントを受け入れる経路を自分で用意するかどうかを決める段階に来ている
CrossmintがAgent Commerce Toolkitを公開
マルチレールの決済インフラを提供するCrossmintは本日、AIエージェントがあらゆるカードで支払い、あらゆるオンラインストアで購入を完了できる開発者向けツールキット「Agent Commerce Toolkit」を公開しました。
www.prnewswire.comステーブルコインやウォレットの基盤を手がけるCrossmintが、2026年10月8日にAgent Commerce Toolkitを公開しました。AIエージェントがカードで支払い、オンラインストアで購入を完了するまでの流れを、1回の組み込みで扱える開発者向けツールキットです。
提供はすでに始まっており、申し込みなしで使えるセルフサーブ型です。Claude CodeやCursorなどのコーディング用AIにドキュメントを読ませれば、SDKの導入からチェックアウトの実装まで進められるとしています。オープンソースの参照アプリもGitHubで公開されました。料金は未開示です。
Crossmintは2026年6月に、Visa Intelligent CommerceとBasis Theoryを使ったエージェント向けのカード決済APIを公開しています(前回の記事)。当時の主題は、利用者のVisaカードを、番号を見せずに上限付きでエージェントへ委任することでした。今回の発表はその先の工程、つまりそのカードを実際の店で使い切り、注文を完了させるところまで踏み込んでいます。
4社分の仕事を1つにまとめる
Crossmintによれば、エージェントに支払いをさせるには現状、カードの保管庫、ウォレット、ブラウザ自動化ツール、カードネットワークごとのプログラムという4種類の提供元を組み合わせる必要があり、失敗したときに原因を突き止めるのも難しいといいます。
共同創業者のAlfonso Gómez-Jordana Mañas氏は、開発者が直面する状況を次のように語っています。
あるカードは通るのに、別のカードは通らない。ある店にはAPIがあり、次の店にはボット対策がある。昨日動いていたチェックアウトのスクリプトが今日は壊れる。
発表とドキュメントをもとに、工程ごとの変化を整理すると次のようになります。
| 工程 | これまでの組み合わせ | Agent Commerce Toolkitでの扱い |
|---|---|---|
| カードの保管 | PCI準拠のカード保管庫を別途用意 | 開発者の画面の入力欄からCrossmintの保管庫へ直送。開発者のサーバーはトークンだけを受け取る |
| 支払いの資格情報 | カードネットワークごとのプログラムに個別に接続 | 対象カードはVisa Intelligent CommerceとMastercard Agent Payのトークン。対象外のカードは暗号化したカード情報で支払う |
| 利用者の承認 | 外部ウォレットのアプリへ移動し、別アカウントで承認 | エージェントのアプリの中で承認(参照アプリはパスキー) |
| 店での購入 | ブラウザ自動化ツールや店ごとの連携を自前で用意 | Shop Pay、UCP、ブラウザ自動化から購入ごとに自動で選ぶ |
前回のAPIからの差分として大きいのは2点です。
1つ目はMastercard Agent Payへの対応です。6月の時点では米国発行のVisaカードが対象でしたが、今回はVisa Intelligent CommerceとMastercard Agent Payの両方のトークンを使い分けます。どちらも有効期限と利用上限の付いた仮想カードとして発行され、ドキュメントは、漏れても金額と期限に縛られ、承認を取り消せば無効になるため悪用の余地がないと説明しています。
2つ目は、ネットワークのプログラムの対象外となるカードの扱いです。Visa Intelligent CommerceもMastercard Agent Payも、トークンを発行できるのは一部のカードに限られます。対象外のカードについて、ツールキットは保管庫にあるカード情報を、そのエージェントだけが復号できる鍵で暗号化して渡し、承認された金額の範囲で支払いを完了させます。発表の見出しにある「どのカードでも」は、この代替経路があって初めて成り立つ表現です。どの国のどのカードがネットワークのプログラムの対象になるかは、ドキュメントにも記載がなく未開示です。
利用者の承認がエージェントのアプリの中で完結する点も変わりました。参照アプリでは、エージェントが金額・店・期限を指定して予算を求め、利用者がパスキーで一度承認します。
核心は購入ごとのチェックアウト経路の自動選択
今回の発表でもっとも新しい部分は、加盟店でのチェックアウトです。エージェントは自然な言葉で購入を依頼し、ツールキットが店とのやり取りを引き受けます。そのうえで、購入ごとに使える経路の有無、成功の確実さ、費用を比べて、チェックアウトの方法を1つ選びます。
選択肢は3種類です。Shop Payのように店に組み込まれた決済、Universal Commerce Protocol(UCP、Googleなどが進めるエージェント向けの購買の標準)のようなエージェンティックコマースのプロトコル、そしてどちらもない店ではブラウザ自動化です。開発者はプロトコルを1つずつ実装する必要がなく、加盟店もエージェント対応を追加する必要はない、というのがCrossmintの主張です。
なぜ経路の選択が必要なのか。Crossmintのドキュメント「How Agents Buy」は、既存の3つの方法がそれぞれ市場の一部しかカバーしていないと整理しています。加盟店のAPIは公開している店がごく少数です。UCP、ACP、AP2などのプロトコルは普及の初期で分散しており、実装の多くは購入を完了させずにチェックアウト用のリンクを返すだけだといいます。ブラウザ自動化は人間が買える店ならどこでも届きますが、遅く壊れやすく、最先端のモデルを使うと1回のチェックアウトにトークン代だけで数ドルかかると同社は説明しています。
チェックアウトを担う「Agent Checkouts」の仕様には、加盟店の目線でも気になる点がいくつかあります。
- 開発者が設定した上限額を超えて支払うことはなく、結果は店の注文番号付きの領収書、安全に止まった状態、失敗理由のいずれかで返る
- 生のカード情報はリクエストにも会話の履歴にも載らず、支払いの段階で承認済みの「注文の意図」のIDだけを渡す
- ブラウザの画面を利用者に見せながら購入を進められ、足りない情報だけを利用者に尋ねる
- 店のアカウントにログインした状態を保存し、次回以降の購入で会員価格や保存済みの住所を使える
- 動くのは本番環境だけで、検証用の環境はない
最後の点は見落としやすい部分です。発表文はドキュメントのテスト用カードで手早く試せるとしていますが、チェックアウト自体は本番だけで動きます。参照アプリも「シミュレーションではなく本物の購入」をうたっています。つまり、開発者がこのツールキットを試す段階から、実在の店で実際の注文が発生するということです。
「店側の対応は不要」と、それを拒む店
加盟店が何もしなくても買える、という主張は、エージェントの開発者には魅力です。しかし店の側から見ると、頼んでいないブラウザ自動化がチェックアウトに来ることを意味します。ここで、すでに表面化している拒否の動きと正面からぶつかります。
Shopifyのストアの標準のrobots.txtには、「Checkouts are for humans」という一文があります。スクリプトによるフォーム入力、ブラウザ自動化、人間がその場で明示的に承認する手順のないまま支払いまで進めるエージェントの流れを、いずれも禁じる内容です。代わりに、購入者の承認を前提とするUCP/MCPの窓口かShopifyのショッピング用スキルを使うよう案内しています。Forkastの解説によれば、この方針は2025年7月15日から適用されています。ただしrobots.txtは技術的な遮断ではなく、守るかどうかを相手に委ねる指示にとどまります。
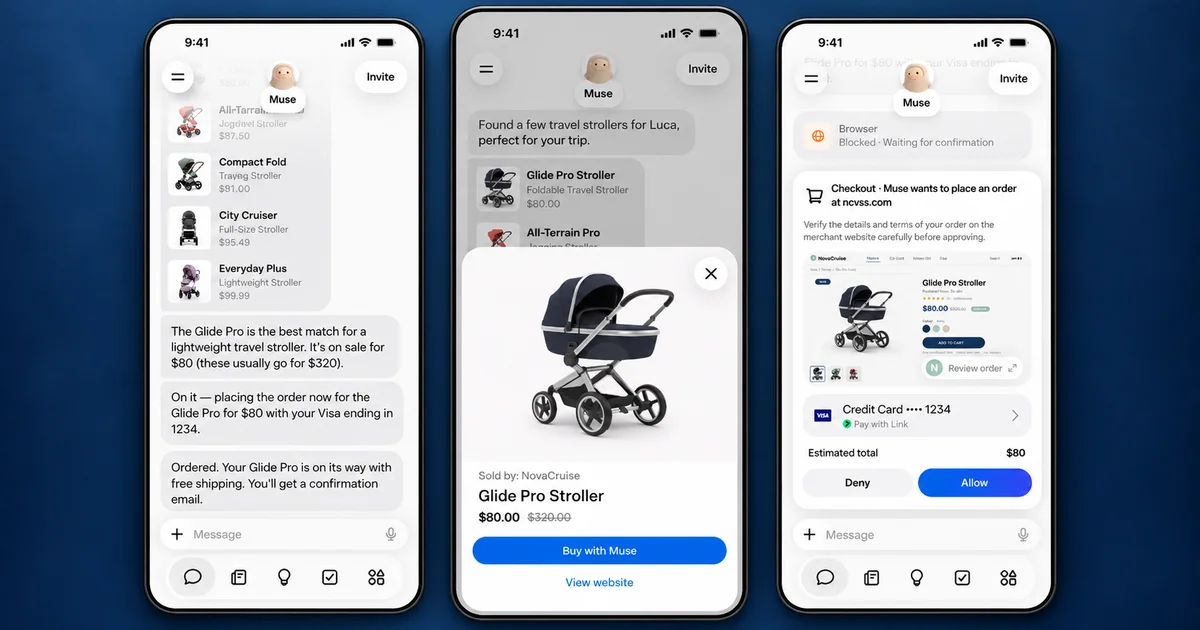
Amazonはさらに強い手段を取りました。Metaが9月に公開したAIエージェント「Muse」について、Amazonは2026年9月20日(米国時間)の夜から自社サイトでの利用を遮断しました。Museで買い物をしようとした利用者には、許可されていないAIエージェントによるアクセスは利用規約に反するという表示が出ます。Adweekの報道によると、Amazonは事前の通知も許可もなかったこと、Museが自らをエージェントだと名乗らないこと、顧客のログイン情報を保存してアカウントのデータを取得しているように見えることを問題視しています。経緯はMuseとShop Payの記事でも取り上げました。
遮断は個別の衝突にとどまりません。Proactive Investorsが伝えたJefferiesの調査では、EC、航空、ホテル、予約などの米国の主要サイト数百件でMuseを試したところ、約3分の1がアクセスを遮断し、約3分の1が確認を求めるか制限をかけ、すんなり使えたのは残りの3分の1でした。新しい制限はほぼ毎日のように増えており、エージェンティックコマースの制約はモデルの性能ではなくサイトへのアクセスに移りつつある、とJefferiesは見ています。
Crossmintの発表は、こうした加盟店側の方針にどう対応するかに触れていません。ブラウザ自動化の経路で、エージェントであることを店に名乗るのかどうかも未開示です。購入ごとに経路を選ぶ仕組みなら、Shopifyのストアでは店が認めるShop PayやUCPを選ぶ余地があります。一方で、プロトコルを持たない店では、まさにShopifyやAmazonが拒んでいる種類のアクセスが代替経路になります。
責任の所在も固まっていません。Forkastが引くPYMNTS Intelligenceの2026年9月のデータでは、加盟店の93%が、エージェントの誤りによる損失はAIの提供者が負うべきだと答えています。決済の仕組みには「エージェントの誤り」を示す標準の理由コードもまだありません。
EC事業者が決めておくべきこと
Crossmintのようなツールキットが広まると、エージェントの開発者が店ごとに連携を交渉しなくても、エージェントは店のチェックアウトに来るようになります。EC事業者にとっての問いは「エージェントを受け入れるかどうか」から、「どの経路で受け入れるか」に移ります。
まず押さえたいのは、経路の選び方です。Crossmintは使える経路の有無、確実さ、費用で経路を選ぶとしています。UCPに対応している店や、Shop Payのような組み込み型の決済を持つ店は、ブラウザ自動化より優先される側に入ります。自社が構造化された窓口を用意すれば、エージェントの注文をその窓口に集められるということです。窓口がなければ、画面を操作するエージェントが来るか、遮断して売上の機会を手放すかの二択になります。
次に、どのような取引として届くかです。対象外のカードを暗号化して使う代替経路について、Crossmintの資料は、加盟店にエージェントの取引だと分かる情報が渡るかどうかを説明していません。自社に届くエージェントの取引をどう見分けるかは、不正検知の設計のためにも決済代行会社と確認しておく価値があります。
最後に、方針を書いて示すことです。Amazonは、エージェントは正体を明かして動くこと、店が拒否できること、双方に利益があること、顧客体験を良くすることを条件に挙げています。Shopifyはrobots.txtで、望む経路を明記しました。自社がどの経路なら受け入れ、どの経路は拒むのかを、robots.txtや利用規約、エージェント向けの窓口として公開しておくことが、基本の備えです。
まとめ
Agent Commerce Toolkitは、カードの委任とチェックアウトの完了という2つの難所を1つのAPIにまとめ、エージェントの開発者が決済の専門家にならなくても「買う」ところまで作れるようにしました。6月のカードAPIが支払い手段を整えたのに対し、今回は支払う先との接続に踏み込んでいます。
ただ、そのチェックアウトの一部は、店が拒もうとしているブラウザ自動化に頼っています。今後の焦点は、購入ごとに経路を選ぶ仕組みが、UCPやShop Payのような店の認めた経路へどれだけ寄っていくかです。それを左右するのは、構造化された窓口を用意する加盟店の数です。