Ant InternationalのAMPにウォレット10社・アクワイアラー7社が参加、Visa・MastercardとKYA相互運用の協業を開始
Ant InternationalのAMPにAlipay・GCash・KakaoPayなどウォレット10社とAdyen・Worldlineなどアクワイアラー7社が参加。Visa・MastercardとのKYA相互運用協業の中身と未開示の点、Alipay+を受け入れる越境EC・インバウンド事業者への影響を解説します。
この記事のポイント
- Ant InternationalのAMPにウォレット10社とアクワイアラー7社がPhase I参加を表明しました
- Visa・MastercardとKYA相互運用の協業が始まりましたが、仕様・時期・実取引規模は未開示の原則合意段階です
- 日本のAlipay+受け入れ16ウォレット中8つがPhase Iに入り、越境EC・インバウンド事業者に影響が及びます
公開から5カ月、AMPに「採用企業の名簿」がついた
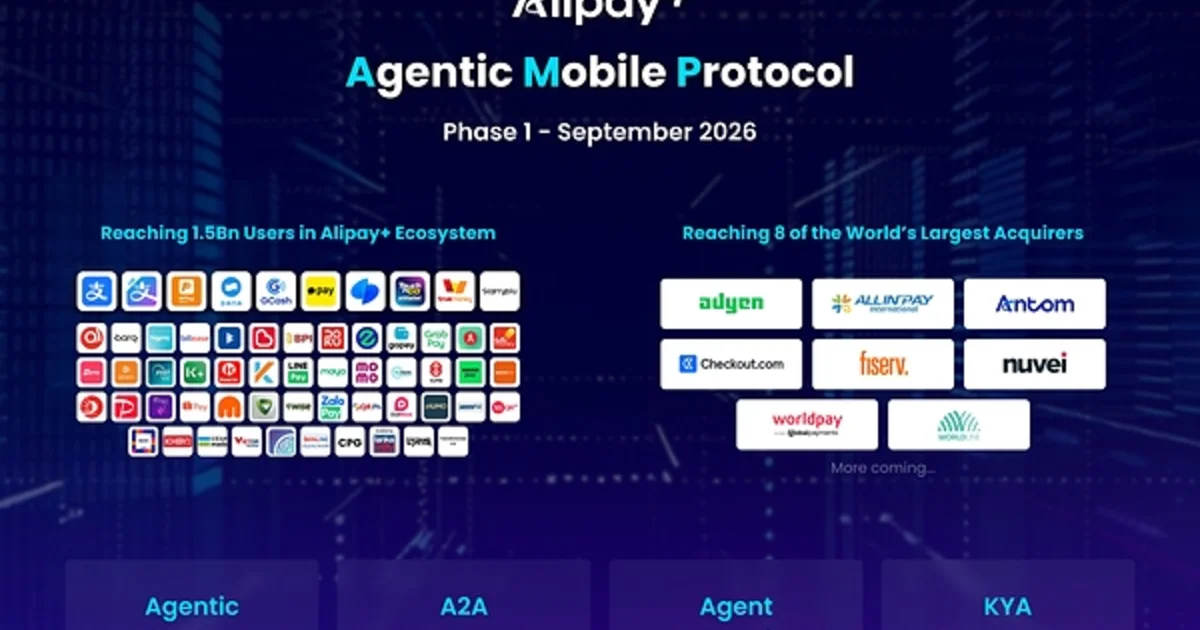
決済大手各社が採用を加速するなか、50超のモバイル決済パートナー、10超の国別QRスキーム、20億超の消費者口座を擁するAlipay+エコシステムは、モバイルコマース向けとして世界最大のエージェント決済ネットワークへ進化しつつある。
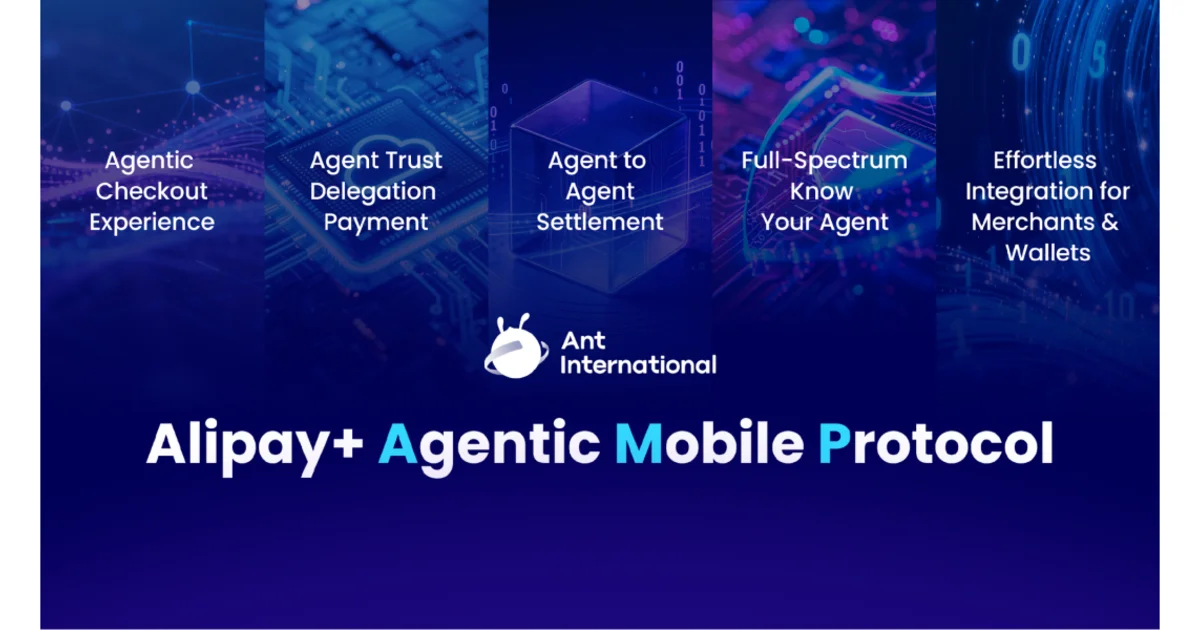
themalaysianreserve.com2026年9月11日、Ant InternationalはAgentic Mobile Protocol(AMP)のグローバル展開状況を発表しました。4月の公開から5カ月、今回はじめて、どのウォレットとどのアクワイアラーが実装に取り組むのかが名前入りで示されました。AMPの仕組みは公開時の解説記事で扱っているため、本稿では「誰が乗ったのか」と「カード網との相互運用がどこまで進んだのか」に絞ります。
発表は2本立てです。9月9日にAnt International・Mastercard・Visaの3社連名でKYA相互運用フレームワークの協業開始が出され、11日にPhase IパートナーとGitHubでの正式なオープンソース化を含む展開状況が続きました。
Phase IのウォレットはAlipay(中国本土)、AlipayHK(香港)、DANA(インドネシア)、GCash(フィリピン)、KakaoPay(韓国)、MPay(マカオ)、TNG eWallet(マレーシア)、TrueMoney(タイ)、Toss(韓国)、Starryblu(シンガポール)の10社で、合計15億口座とされています。アクワイアラーはAdyen、Allinpay、Checkout.com、Fiserv、Global Payments、Nuvei、Worldlineの7社です。Alipay+全体の20億口座という数字も併記されていますが、Phase Iの対象は10ウォレット・15億口座分です。
ウォレット10社の顔ぶれが示す「モバイル・QR圏」の輪郭
| ウォレット | 拠点 | 日本のAlipay+受け入れ対象16ウォレットに含まれるか |
|---|---|---|
| Alipay | 中国本土 | 含まれる |
| AlipayHK | 香港 | 含まれる |
| DANA | インドネシア | 記載なし |
| GCash | フィリピン | 含まれる |
| KakaoPay | 韓国 | 含まれる |
| MPay | マカオ | 含まれる |
| TNG eWallet | マレーシア | 含まれる |
| TrueMoney | タイ | 含まれる |
| Toss | 韓国 | 含まれる |
| Starryblu | シンガポール | 記載なし |
地理的には中華圏、韓国、東南アジア主要5カ国というまとまりで、カードよりQRとウォレットが先に日常の支払い手段になった地域です。
見逃せないのは、10社の大半がすでに日本国内で受け入れ済みだという点です。PayPayとAlipay+の提携により、日本では300万超の加盟店で16のウォレット・銀行アプリがAlipay+経由で使えるようになっており、その16のうちAlipay、AlipayHK、MPay、KakaoPay、Toss、TNG eWallet、GCash、TrueMoneyの8つがPhase Iと重なります。Alipay+を受け入れている店舗やEC事業者は、実装が進めばエージェント発の支払いを受ける側に自動的に含まれます。
ただし、TNG eWalletを運営するTNG Digitalが「この技術がどう利便性を高められるかを探っている」段階なのに対し、MPayは「世界で最初にAMPを支援するウォレットの一つ」と自らを位置づけるなど、各社の温度差は明らかです。ウォレットごとのローンチ時期はプレスリリースに示されていません。
アクワイアラー7社が並ぶ意味、加盟店側の受け入れ口ができる
ウォレット側が対応しても、店側で受けられなければ取引は成立しません。実務的に重いのは、むしろアクワイアラー7社の参加です。Adyen、Checkout.com、Worldlineは越境ECの加盟店基盤を持つ欧州勢、FiservとGlobal Paymentsは北米大手、Nuveiは200超の市場をカバーする統合PSP、Allinpayは中国の大手アクワイアラーです。
Checkout.comのアジア太平洋ゼネラルマネージャーBrian Sze氏のコメントが、参加の意味を最も端的に説明しています。同氏は「エージェンティックコマースはモバイルと同じチャネルの拡張であり、これまでは主にカードベースだった」としたうえで、「GeminiやChatGPTのようなAIサーフェスで買い物をする消費者が、他の場所と同じようにAlipay+で支払える」ようにすると述べました。Worldlineは既存のAlipay+統合の上でAMPを支えることで「加盟店は別システムを統合することなくエージェント発の取引を受けられる」とし、Nuveiの会長兼CEO Phil Fayer氏は「加盟店に必要なのは新たな決済サイロではなく、来るすべてのエージェントへの単一の接続」と述べています。
押さえておきたいのは、Adyenは2025年10月公開のVisa Trusted Agent Protocolの初期パートナー12社にも入っている点です(Forkast)。大手アクワイアラーはどちらかの陣営を選ぶのではなく、カード網とウォレット網の両方に接続し、加盟店にその違いを見せない方向で動いています。
KYA相互運用フレームワークは誰の課題を解くのか
9月9日の3社発表は、AMPの展開より射程が長い話です。Know-Your-Agent(KYA)とは、取引を実行しようとするAIエージェントについて「どのエージェントか、誰が運営し、誰に認可され、何を許されているか」を確認する仕組みで、VisaはTrusted Agent Protocol、MastercardはAgent PayとVerifiable Intent、AntはAMP内のKYAとAgent Trust Ratingという独自の枠組みを持っています。エージェントを開発する側から見ると、3つの網に対して3回別々にオンボーディングと審査を受ける必要があったわけです。
合意された原則は3点です。クロスネットワークの運営者トレーサビリティ(すべてのエージェントを検証済みの運営者・カード保有者・法人に紐づける)、共通の認証要件(セキュリティと振る舞いを共通要件で審査する)、継続的な取引モニタリング(身元と取引のシグナルで認証維持を判断する)です(Biometric Update)。「各ネットワーク自身の検証と意思決定プロセスを維持したまま」進めると明記されており、一度の審査で全網を通る単一登録簿ではありません。信頼シグナルを相互に読める形にそろえ、重複する検証を減らすのが現実的な到達点です。
土台は、シンガポール金融管理局(MAS)のBuildFin.aiで2026年7月3日に公表されたSAFR(Safeguards for Agentic Finance at Runtime)です。SAFRはAIエージェントの行動を実行前に検証するランタイム・ガバナンス層の参照設計で、執筆した8社にはAnt International、Mastercard、Visaに加えてCircle、HSBC、JPMorgan Chase、Manulife、OCBCが含まれます(Charltons Quantum)。SAFRは法的拘束力のない業界指針で、KYA相互運用も自主的な枠組みです。
カード網・AP2・ACPと並べたとき、AMPはどこに立つのか
| 枠組み | 主導 | 決済レール | エージェント識別の仕組み | 公開・採用状況(2026年9月時点) |
|---|---|---|---|---|
| AMP(Agentic Mobile Protocol) | Ant International | Alipay+系ウォレット・QR | KYAとAgent Trust Rating、タスク単位の権限委任 | 2026年4月公開。9月にウォレット10社・アクワイアラー7社がPhase I参加 |
| Trusted Agent Protocol / Intelligent Commerce | Visa | Visaカード網 | エージェント資格情報と署名付きの意図ペイロード | 2025年10月公開。Adyen・Shopify・Stripeなど12社が初期パートナー |
| Agent Pay / Verifiable Intent | Mastercard | Mastercardカード網 | Agentic TokenとVerifiable Intent | Verifiable Intentは2026年3月にGoogleと共同でオープンソース化 |
| AP2(Agent Payments Protocol) | レール非依存(カード・銀行・ステーブルコイン) | 署名付きMandate(検証可能な資格情報) | 2025年9月公開 | |
| ACP(Agentic Commerce Protocol) | OpenAI・Stripe | カード(Shared Payment Token) | 決済側が発行する委任トークン | 2025年9月公開。ChatGPTのInstant Checkoutで使用 |
表にすると、AMPだけがウォレットとQRをレールに置いていることが際立ちます。カード網やAP2・ACPと競合するというより、カード網が届いていなかった15億口座分の利用者をエージェント決済の対象に加える役割です。
4月に「第3極」と語られたAMPが、9月にはVisa・Mastercardとの相互運用を自ら打ち出した点は位置づけの変化です。Ant InternationalのChief Innovation OfficerであるJiang-Ming Yang氏は「自社のセキュリティ対策に投資し続ける一方で、カード網やMASのような政策当局と新たな説明責任の仕組みで協力する」と述べています。Ant本体が中国国内で進めるAHAプロトコルが閉じたエコシステムの深さを追うのに対し、AMPは開かれた接続の広さを追っています。
発表が語っていないこと
推進側の発表なので、書かれていないことを挙げます。まず実取引の規模はいっさい開示されていません。Forkastは、米小売サイトへのAI経由トラフィックが急増する一方で「この量は依然として大部分が実験的」だと指摘しており、AMPにも同じ留保が当てはまります。
第二に、ウォレットごとの実装時期がなく、Phase Iが「2026年中」という以上の時間軸は書かれていません。第三に、KYA相互運用は原則の合意にとどまり、技術仕様、ガバナンス体制、展開スケジュールはいずれも未公表です。Forkastはこれを「発表と実行の間の重大なギャップ」と評しています。第四に、AMPと合わせて提示されている補償制度AgentSafePayの補償上限、対象リスクの定義、免責条件、費用負担、そしてAMP経由取引の手数料体系は未開示です。最後に、GitHubのリポジトリは9月9日にREADMEが更新されたばかりで、Pythonのサンプル実装と仕様ドキュメントが中心です。コードベースとしてはまだ初期段階で、7社が本番接続に使えるSDKがそろっているとは言えません。
越境EC・インバウンド事業者にとって何が変わるか
影響を受けるのは「Alipay+をすでに受け入れている事業者」という具体的な層です。
東アジア・東南アジア向けの越境ECでは、変化はチェックアウトの後ろ側で起きます。韓国のKakaoPayやToss、フィリピンのGCashの利用者が、自国ウォレットに組み込まれたエージェントやChatGPT・Geminiから商品を探し、ウォレット残高で支払います。その支払いをAdyen、Checkout.com、Worldline、NuveiのいずれかでAlipay+として受けている事業者は、PSP側がAMPに対応した時点で、自社のチェックアウトを作り替えずにエージェント発の注文を受け始めることになります。
訪日インバウンドを扱う実店舗やECには、AMPの設計思想がより直接に関係します。背景資料は、旅行者の依頼を受けたエージェントが検索・比較・推薦を行い、認可を得て既存のウォレットで支払うシナリオを掲げています。QRを掲示する店舗から見れば、支払いの実行主体が人からエージェントに変わっても、Alipay+のQRとPSPの精算フローは同じです。ただし、来店前にエージェントが商品や在庫を比較する段階で、店舗やECの情報が機械的に読める形で公開されているかは、決済とは別の課題として残ります。
今すぐやることは大がかりではありません。利用しているPSPがPhase Iの7社に含まれるか、含まれない場合はAMP対応をロードマップに持っているかを確認します。エージェント発の取引が不正検知ルールでどう扱われるか、KYAの信頼シグナル(運営者、認証状態、Agent Trust Rating)を将来受け取れるかをPSPに問い合わせます。そして商品情報を構造化して公開しておきます。これはVisaのIntelligent Commerce Connectにも共通する準備です。逆に避けたいのは、独自のAMP統合を急いで組むことです。7社が口をそろえて「単一の接続」と言っている以上、加盟店が個別にプロトコルへ接続する構図は想定されていません。
まとめ
4月に仕様として公開されたAMPは、9月の発表でウォレット10社とアクワイアラー7社という「実装する側の名簿」を手に入れました。カード網と競うのではなく、Visa・Mastercardとエージェントの身元だけは相互に通用させる方向へ舵を切った点も、4月からの変化です。
一方で、実取引の規模、ウォレット各社の実装時期、KYA相互運用の仕様と体制、AgentSafePayの条件は、いずれもこれから開示されるものです。次の注目点は、Phase Iのウォレットが実際にエージェント発の決済を一般利用者に開放する時期と、KYA協業が原則から仕様へ降りてくるかどうかです。Alipay+を受け入れている日本の事業者は、その両方をPSPからの通知で最初に知る立場にあります。