Worldline、UCP決済ハンドラーを欧州で先行ローンチ:一度の設定でAIエージェント経由のカード・ウォレット決済を受け付ける仕組み
WorldlineがUCP向け決済ハンドラーをローンチしました。仕様書から読み解く設計、加盟店側に残る実装作業、Stripe・Adyen・Nexiとの位置関係、未開示の条件まで、欧州向けに販売するEC事業者が確認すべき点を解説します。
この記事のポイント
- Worldlineが2026年9月14日、UCP向けの決済ハンドラー「Worldline Global Collect Payment Handler」をローンチし、欧州で最初期の対応PSPの一社だとしています
- 加盟店は自社のUCPプロファイルで決済設定を一度宣言すれば、UCPに接続したAIプラットフォームからカード・モバイルウォレット・欧州の決済手段を受けられ、認証情報はAI側に渡りません
- 「一度の宣言」でもUCPエンドポイントの実装は加盟店側に残り、料金・対応国・接続済みAIプラットフォームは未開示です。EC事業者がPSPに確認すべき項目が具体的になりました
欧州の決済大手が、UCPに「決済の差し込み口」を用意した
パリ・ラ・デファンス、2026年9月14日。欧州の決済サービス大手Worldline(Euronext: WLN)は本日、Googleと業界パートナーが共同開発したエージェンティックコマース向けオープン標準Universal Commerce Protocol(UCP)の決済ハンドラーを、欧州で最初期にローンチした。この統合により、加盟店は一つの設定で複数のプラットフォームからAI発の購入を受け付けられる。
worldline.com2026年9月14日、フランスの決済大手Worldlineは、Universal Commerce Protocol(UCP)向けの決済ハンドラー「Worldline Global Collect Payment Handler」をローンチしたと発表しました。UCPはGoogleがShopifyなどと共同開発した、AIエージェントが商品を探して購入まで進めるためのオープン標準です。Worldlineは自社を、UCPに決済ハンドラーを出した欧州で最初期の一社と位置づけています。
発表の中心は一文に集約されます。加盟店は決済設定を一度宣言するだけで、UCPに接続したあらゆるAIプラットフォームでカード、モバイルウォレット、欧州の決済手段を受け付けられる、というものです。提供はWorldlineの越境決済プラットフォームGlobal Collectで行われます(他の基盤での提供予定は未開示)。
Global Commerce責任者でGlobal CollectのCEOも務めるStijn Gasthuys氏は、加盟店は「業務を複雑にせずに」AI経由の機会をつかむ方法を探していると述べ、製品・技術担当VPのGertjan Dewaele氏はハンドラーを「UCP上のユニバーサルアダプター」と呼んでいます。
プレスリリースに仕組みの説明はほとんどありませんが、リンクされた開発者向け仕様書は具体的で、「一度の宣言」の中身はそちらから読み取れます。本稿は仕様書を軸に読み解きます。
そもそも決済ハンドラーとは何か
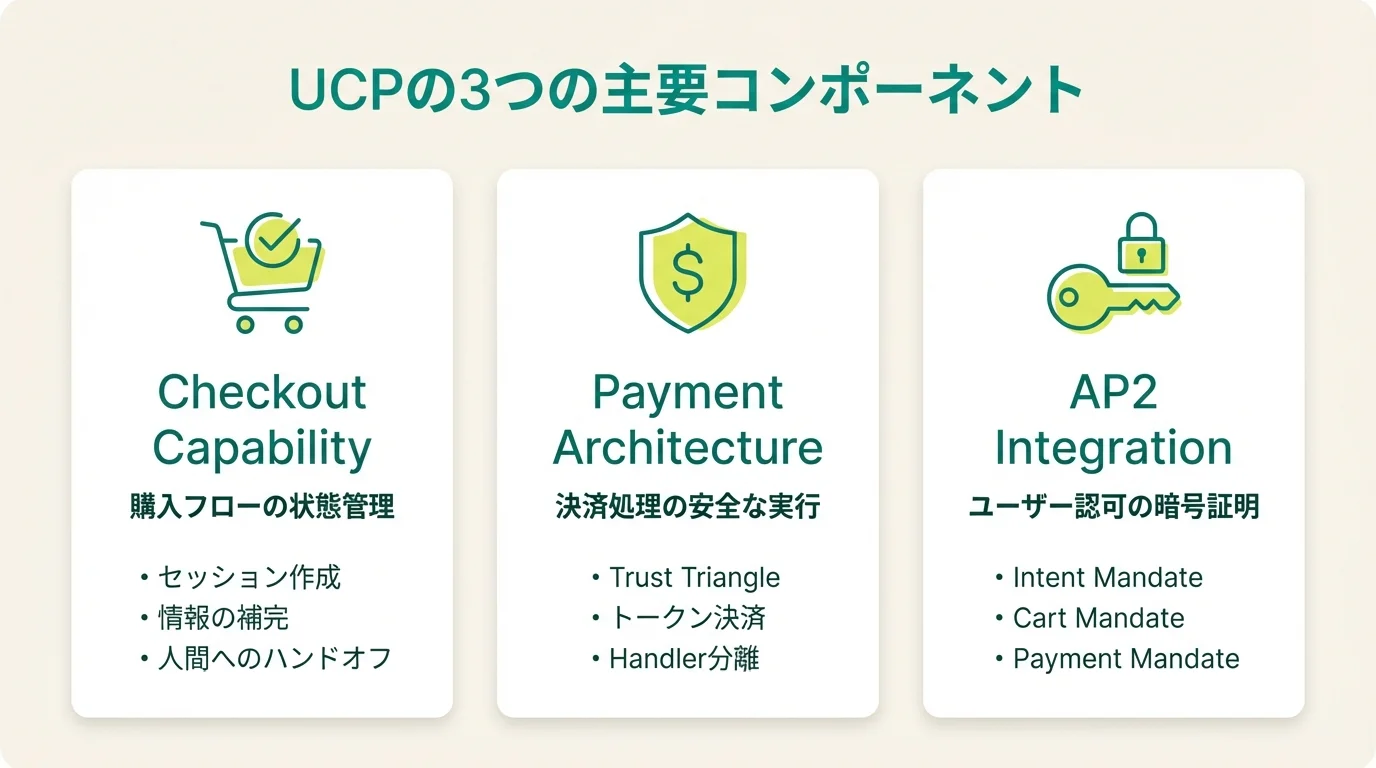
UCPでは、AIエージェントやそれを動かすサービスを「プラットフォーム」、商品を売る事業者を「ビジネス」と呼びます。ビジネスは自社ドメインの /.well-known/ucp にプロファイル(対応機能の宣言ファイル)を置き、プラットフォームはそれを読んでチェックアウトを進めます。決済ハンドラーは、このプロファイルの中で「どの決済手段を、どういう手順で受けるか」を定義する部品です。
UCPの決済ハンドラー仕様ガイドは、その目的をプラットフォーム、ビジネス、決済事業者の「N対N」の相互運用と説明しています。例にはGoogle Payの com.google.pay やShop Payの dev.shopify.shop_pay が挙がり、PSP(決済代行事業者)は自社の決済処理をこの枠組みに載せるためにハンドラー仕様を公開します。
使える決済手段の決まり方も仕様で定められています。プラットフォームが扱える手段、ビジネスが実際に契約している手段、カートの内容という3つを突き合わせ、その重なりをビジネスがチェックアウトの応答で返します。プラットフォームはこの応答を正として扱わなければなりません。AIエージェント側がどれだけ多くのカードブランドに対応していても、最終的に決めるのは加盟店側という設計です。
Worldlineの仕様書から読み取れる設計
仕様書によると、ハンドラー名は com.worldline.globalcollect、準拠するUCPのバージョンは2026-04-08です。登場するのは加盟店、プラットフォーム、Global Collectの三者で、役割分担ははっきりしています。
まず、プラットフォーム側の設定は空です。AIエージェント側はWorldlineとの契約も認証情報も不要で、加盟店のプロファイルを読むだけで済みます。加盟店IDやAPIキーは加盟店のサーバー内にとどまり、プロファイルに公開されるのは本番かサンドボックスかの環境指定と、有効化している決済手段の一覧だけです。新しいAIプラットフォームが現れても決済まわりの設定を足さなくてよい、という発表の主張は、この設計に根拠があります。
対応する決済手段は3つの型に整理されています。
| 型 | 中身 | 仕様書での例示 | 買い手の操作が必要になる場面 |
|---|---|---|---|
| card(カード) | ネットワークトークン(推奨)、または生のカード情報(PCI DSS準拠のサーバー間連携のみ) | Visa、Mastercard、American Express | 発行会社が3Dセキュアの認証を求めた場合 |
| redirect(代替決済手段) | 利用者を各決済手段の承認画面へ送る方式 | iDEAL / WERO、PayPal | 承認画面での操作(毎回) |
| mobile(ウォレット) | 買い手の端末でウォレット事業者が暗号化したトークン | Google Pay、Apple Pay | 決済手段によって追加入力(例:ブラウザ経由の3Dセキュアでのカード名義) |
表の商品名は仕様書上の例示で、実際に使える手段は、加盟店がGlobal Collectで有効化した商品を金額・国・通貨で絞り込んで決まります。
実務で効いてくるのは、人の操作が必要になる場面の扱いです。欧州のオンライン決済では発行会社が3Dセキュアの本人認証を求めることがあり、iDEALのような銀行リダイレクト型も利用者の承認画面を通ります。Worldlineのハンドラーは独自のリダイレクト項目を作らず、UCP標準の requires_escalation という状態と continue_url を使って、買い手を承認画面へ引き渡す流れを標準の枠内に収めています。エージェントが途中で人の確認を待つケースに、プラットフォームが個別対応しなくてよいわけです。
安全面の作り込みも読み取れます。カードはネットワークトークン(カード番号の代わりにカードブランドが発行する代替番号)が推奨で、生のカード番号はPCI DSSに準拠したサーバー間連携に限られます。送られてくる認証情報には、どのチェックアウトの誰のためのものかを示す「バインディング」が埋め込まれ、別の取引への流用を防ぎます。トークンは1回のチェックアウトで使い切りです。
二重課金を防ぐ冪等キー、署名付きWebhookでの結果照合、Worldlineのエラーを DECLINED や AUTHENTICATION_FAILED などUCP共通のエラーへ置き換える対応表も用意されています。個人情報とカードデータは加盟店アカウントに紐づく地域で処理される、というデータ所在の注意書きもあり、所在に関する義務を負う事業者はアカウントの地域を確認するよう求められています。
「一度の宣言」で済むのは誰の作業か
ここまで読むと、発表の「一度の宣言」には前提があることが見えてきます。軽くなるのは主にAIプラットフォームごとの追加作業で、UCPに対応すること自体の作業は加盟店側に残ります。
仕様書の流れでは、加盟店は自社のUCPエンドポイントを持ち、チェックアウト作成時にWorldlineのAPIで使える決済手段を問い合わせます。完了時には、UCPの形で届いた認証情報をWorldlineの決済作成APIの形式へ変換して呼び出します。3Dセキュアの引き渡し、Webhookでの状態照合、エラーの読み替えも加盟店の役割で、プラットフォームがWorldlineのAPIを直接呼ぶことはありません。
つまりWorldlineが提供したのは、加盟店とGlobal Collectのあいだの変換の型です。UCPの受け口そのものを代わりに立てるサービスではありません。自社でEC基盤を持つ大手なら、この型に沿って実装すれば複数のAIプラットフォームに一度でつながります。ShopifyのようにEC基盤側がUCP対応を担う場合は加盟店が実装を意識しないことも多く、恩恵が大きいのは独自基盤でGlobal Collectを使う事業者だと読めます。
UCPの基本的な実装手順はUCPの技術仕様解説で扱っています。
年初のMCPサーバーから、秋のUCP実装へ
今回の発表は、Worldlineの年初からの流れの延長線上にあります。2026年1月には、Global Collect上のMCPサーバー(AIエージェントが決済作成や返金、状況確認を自然言語で実行するための接続口)と開発者向けハブConnectAIを公開し、その時点でAP2とUCPへの支持を表明していました。今回のハンドラー仕様書も、そのConnectAIの中に置かれています。
その後は本番取引の実証が続きました。6月にはINGとMastercardとともに欧州初のエンドツーエンドのエージェント決済を実行し、同月末にはCrédit AgricoleとMastercardとのフランス初の本番エージェント決済に加わりました。9月にはAnt InternationalのAMPのPhase Iアクワイアラー7社にも名を連ねています。カード網のAgent Pay、ウォレット網のAMP、そして今回のUCPと、複数の陣営に同時に受け口を用意する動きが一貫しています。
「欧州で最初期」はどれほどの差になるのか
先行の価値は、競合の動きと並べると相対化されます。UCPの技術評議会メンバーであるStripeは、すでにUCP向けのStripe Payments handlerを公開しています。Adyenは6月16日に、UCP・ACP・AP2をまたいで使えるAdyen Agenticを発表しました。欧州のアクワイアラーでは、Nexiが3月にGoogle Cloudと覚書を結び、UCPとAP2への対応を表明しています。「欧州で」「決済ハンドラーとして」という限定を外せば、Worldlineは先頭集団の一社という位置です。
金融専門誌FinanceXは、この打ち出しを「擁護はできるが、範囲は狭い」と評しました。同誌によれば、Nexiの初期の取り組みはUCP決済ハンドラーではなくMCPのフレームワークが中心でした。そのうえで、競争の焦点は誰がUCPに対応したかではなく、同意の取り方、強力な顧客認証、エージェントが誤った商品を買ったりだまされたりしたときの責任といった、欧州の条件下で取引を成立させられるかに移ると指摘しています。
同誌は経営環境にも触れ、Worldlineが2025年通期に47億ユーロののれん減損と約52億ユーロの純損失を計上した、再建途中の企業である点を指摘しています。プレスリリースが引くMcKinseyの「2030年までにAIエージェント経由の取引が3兆〜5兆ドル」という数字についても、同誌は測定値ではなく予測であり、現時点のエージェント発の取引量は小さいと念を押しています。
発表で開示されていないこと
プレスリリースと仕様書を合わせても、導入判断に必要な条件の多くは示されていません。
- 料金・手数料:未開示(ハンドラー利用の追加費用の有無を含む)
- 対応国・対応地域:未開示。仕様書の決済手段は例示で、国別の提供範囲は書かれていません
- 接続済みのAIプラットフォーム名:未開示。「UCPに接続したあらゆるAIプラットフォーム」とあるだけで、GoogleのAIモードやGeminiを含め具体名は挙がっていません
- 提供範囲と導入実績:Global Collect以外の基盤での提供予定、稼働中の加盟店数、取引件数は未開示
- エージェント発の取引でチャージバックや誤購入が起きたときの責任分担:未開示
- OpenAIとStripeが進めるACPへの対応予定:言及なし
EC事業者はどう受け止めればよいか
日本のEC事業者で直接関係するのは、欧州向けの越境販売でGlobal Collectを使っている層です。この層は上記の未開示項目をWorldlineの担当窓口に直接確認できます。そのうえで、有効化済みの決済手段がハンドラーの対象になるか、アカウントのデータ処理地域はどこかを、早めに確かめておく価値があります。
Worldlineを使っていない事業者にも、今回の仕様書はPSPに投げる質問リストとして役立ちます。自社のPSPはUCPのハンドラー仕様を公開しているか。ネットワークトークンに対応しているか。3Dセキュアや銀行リダイレクトの承認を、エージェント経由の注文でどう引き渡すのか。エラーや返金はどの状態として返ってくるのか。これらに文書で答えられるかどうかが、エージェント対応の成熟度を測る目安になります。
避けたいのは、AIプラットフォームごとに決済連携を個別に作り込むことです。WorldlineもStripeもAdyenも、加盟店に「一つの接続」を提供する方向で競っています。先に固めるべきは、UCPの受け口を自社で実装するのか、EC基盤に任せるのかという判断です。UCPとACPの違いは両プロトコルの比較記事で整理しています。
まとめ
Worldlineの決済ハンドラーは、UCPの「決済ハンドラー」という抽象的な枠組みに、欧州の大手アクワイアラーが具体的な中身を与えた事例です。認証情報を加盟店側に閉じ込め、3Dセキュアや銀行リダイレクトを標準の引き渡しに収めた設計は、欧州の決済事情を踏まえた現実的な作りです。
一方で、料金、提供国、接続済みのAIプラットフォーム、実際の取引量はまだ語られていません。次に見るべきは、どのAIプラットフォーム上でこのハンドラー経由の決済が一般の買い手に開放されるか、そしてNexiなど他の欧州アクワイアラーが同じ形のハンドラー仕様を出してくるかです。